Domain cewc.de kaufen?
Wir ziehen mit dem Projekt
cewc.de um.
Sind Sie am Kauf der Domain
cewc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cewc.de kaufen?
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **


Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
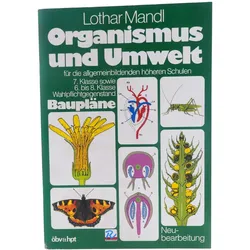
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
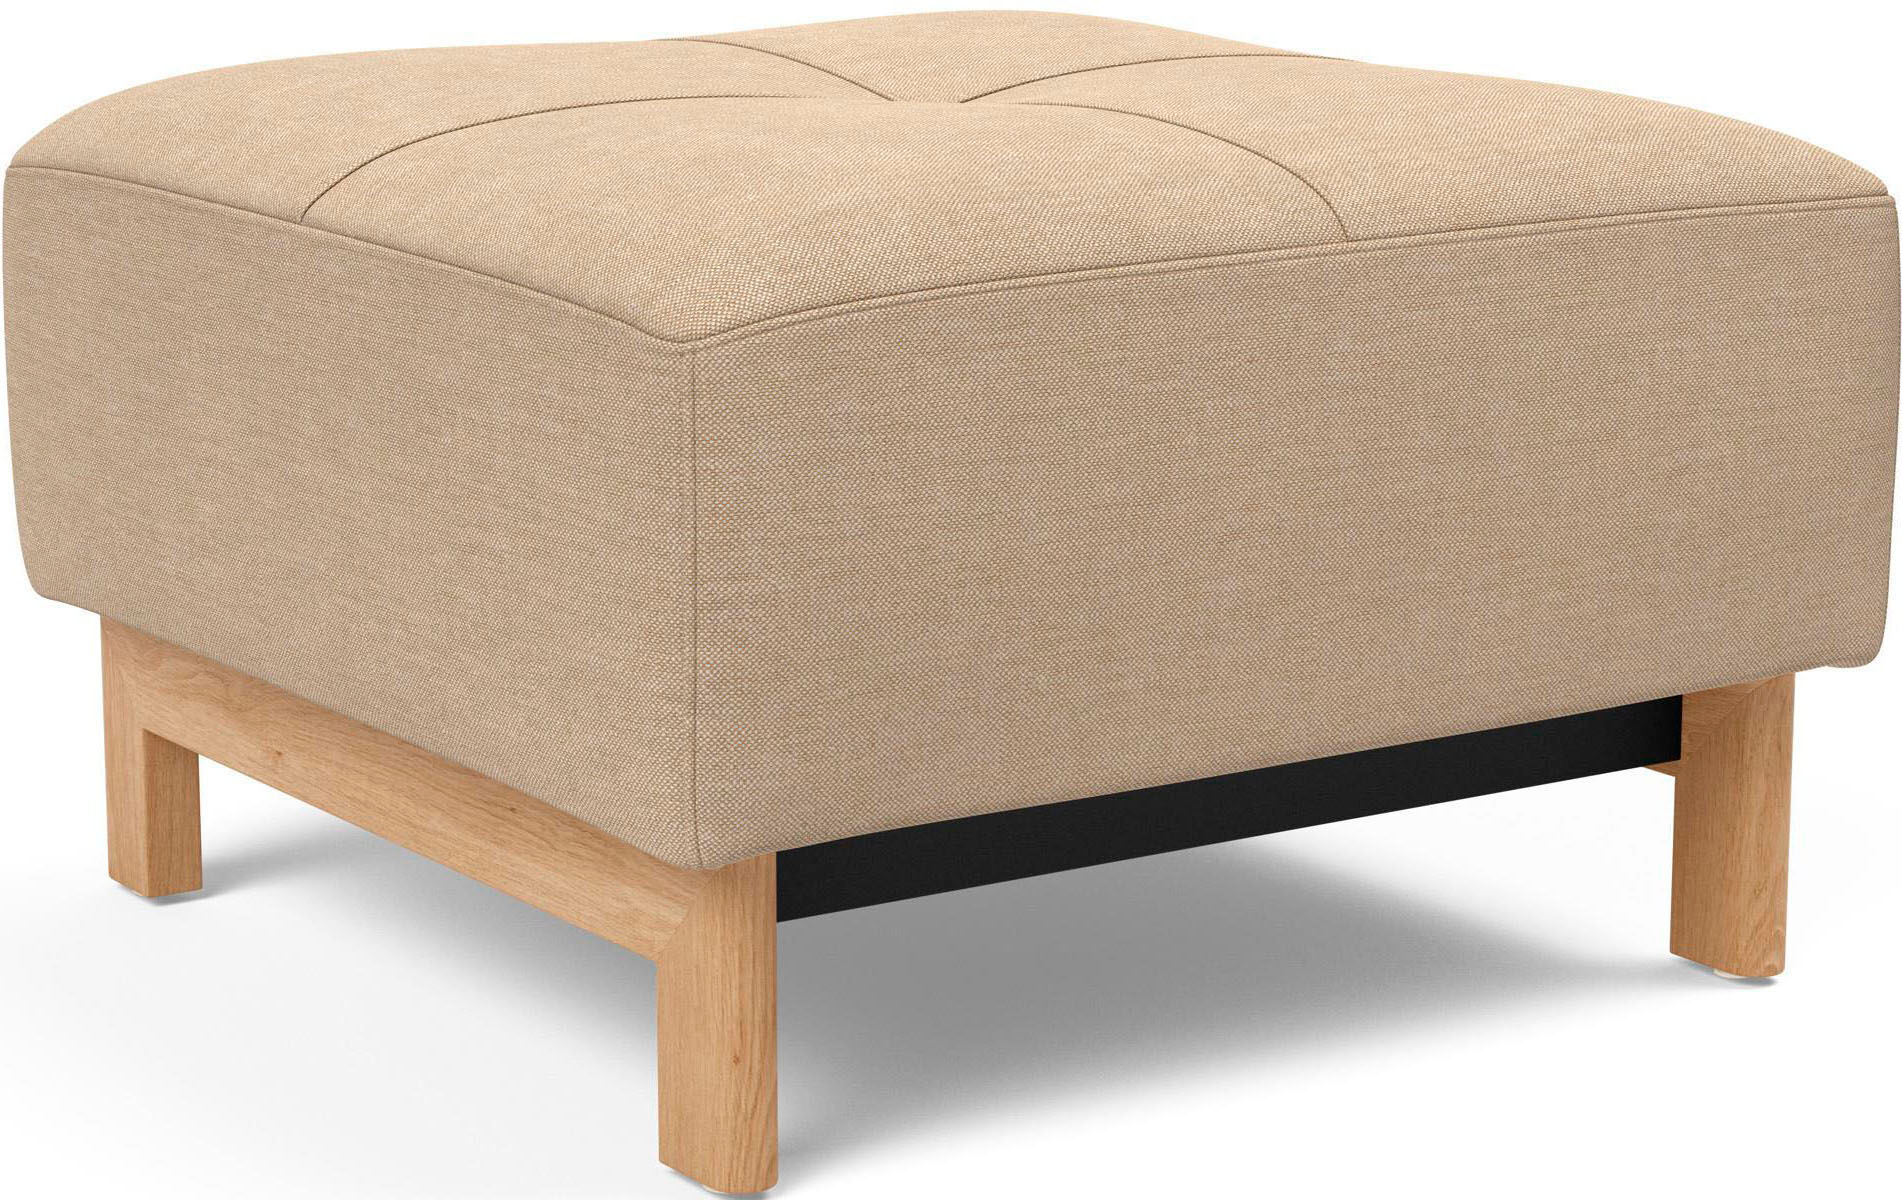
Polsterhocker INNOVATION LIVING ™, braun (moccha), B:65cm H:40cm T:65cm, 100% Polyester, Hocker, Polsterhocker, Pocket Spring Komfort, minimale Belastung für die UmweltProduktdetails: Markeninformationen: Innovation Living - ORIGINAL SCANDINAVIAN SOFA BED DESSIGNS SINCE 1971. Die Marke Innovation Living steht für hochwertige Polstermöbel »designed in Denmark«. Der skandinavische Spezialist für Klappsofas stellt Möbel her, die auch als Dauerschläfer sehr gut geeignet sind. In den Kollektion sticht das typische dänische Design hervor. Das Designer-Team von Per Weiss verbindet Komfort mit Funktionalität und einzigartigem Stil. So entstehen attraktive und praktische Möbel für alle, die sich gern modern einrichten., Modellbezeichnung: 95-748251587-5-2, Ausstattung & Funktionen: Anzahl Füße: 4 Stk., Art Füße: Beine, Art Polsterung: Federkern, Polsteraufbau: Federkern, Maßangaben: Bodenfreiheit: 15 cm, Gewicht: 14 kg, Höhe Füße: 15 cm, Sitzhöhe: 40 cm, Breite Sitzfläche: 65 cm, Tiefe Sitzfläche: 40 cm, Höhe maximal: 40 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 65 cm, Höhe: 40 cm, Tiefe: 65 cm, Material: Material Füße: Holz, Material Untergestell: Metall, Pillingbildung Bezug: 4-5 (gering bis sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Material Sitzfläche: Polyester, Farbe: Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: hellbraun, Farbbezeichnung: moccha, Farbe Sitzfläche: moccha, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: zerlegt, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: absaugen, Herstellergarantie Gesamtprodukt: 5599,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
Welche Förderungsmöglichkeiten stehen kleinen Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit zur Verfügung?
Kleine Unternehmen können Fördermittel von staatlichen Stellen, wie dem Bundesministerium für Wirtschaft und Energie, beantragen, um ihre technologische Entwicklung voranzutreiben. Zudem gibt es Förderprogramme von privaten Stiftungen und Organisationen, die Innovationen in kleinen Unternehmen unterstützen. Im Bereich Nachhaltigkeit können kleine Unternehmen Fördermittel für umweltfreundliche Technologien und Maßnahmen von Umweltministerien oder spezialisierten Förderinstitutionen erhalten. Darüber hinaus bieten auch regionale Wirtschaftsförderungen und Kammern Unterstützung und Beratung für kleine Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit. **
Welche Förderungsmöglichkeiten stehen kleinen Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit zur Verfügung?
Kleine Unternehmen können Fördermittel von staatlichen Stellen, wie dem Bundesministerium für Wirtschaft und Energie, beantragen, um ihre Technologie und Innovation zu verbessern. Zudem gibt es Förderprogramme von regionalen Wirtschaftsförderungen und Kammern, die kleinen Unternehmen finanzielle Unterstützung für nachhaltige Projekte bieten. Auch private Investoren und Venture-Capital-Firmen können kleinen Unternehmen dabei helfen, ihre technologischen und nachhaltigen Initiativen zu finanzieren. Darüber hinaus können kleine Unternehmen auch von steuerlichen Anreizen und Zuschüssen profitieren, die speziell für Technologie- und Nachhaltigkeitsprojekte zur Verfügung stehen. **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Polsterhocker INNOVATION LIVING ™, braun (moccha), B:65cm H:40cm T:65cm, 100% Polyester, Hocker, Polsterhocker, Pocket Spring Komfort, minimale Belastung für die UmweltProduktdetails: Markeninformationen: Innovation Living - ORIGINAL SCANDINAVIAN SOFA BED DESSIGNS SINCE 1971. Die Marke Innovation Living steht für hochwertige Polstermöbel »designed in Denmark«. Der skandinavische Spezialist für Klappsofas stellt Möbel her, die auch als Dauerschläfer sehr gut geeignet sind. In den Kollektion sticht das typische dänische Design hervor. Das Designer-Team von Per Weiss verbindet Komfort mit Funktionalität und einzigartigem Stil. So entstehen attraktive und praktische Möbel für alle, die sich gern modern einrichten., Modellbezeichnung: 95-748251587-5-2, Ausstattung & Funktionen: Anzahl Füße: 4 Stk., Art Füße: Beine, Art Polsterung: Federkern, Polsteraufbau: Federkern, Maßangaben: Bodenfreiheit: 15 cm, Gewicht: 14 kg, Höhe Füße: 15 cm, Sitzhöhe: 40 cm, Breite Sitzfläche: 65 cm, Tiefe Sitzfläche: 40 cm, Höhe maximal: 40 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 65 cm, Höhe: 40 cm, Tiefe: 65 cm, Material: Material Füße: Holz, Material Untergestell: Metall, Pillingbildung Bezug: 4-5 (gering bis sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Material Sitzfläche: Polyester, Farbe: Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: hellbraun, Farbbezeichnung: moccha, Farbe Sitzfläche: moccha, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: zerlegt, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: absaugen, Herstellergarantie Gesamtprodukt: 5599,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
-
Welche Förderungsmöglichkeiten stehen kleinen Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit zur Verfügung?
Kleine Unternehmen können Fördermittel von staatlichen Stellen, wie dem Bundesministerium für Wirtschaft und Energie, beantragen, um ihre technologische Entwicklung voranzutreiben. Zudem gibt es Förderprogramme von privaten Stiftungen und Organisationen, die Innovationen in kleinen Unternehmen unterstützen. Im Bereich Nachhaltigkeit können kleine Unternehmen Fördermittel für umweltfreundliche Technologien und Maßnahmen von Umweltministerien oder spezialisierten Förderinstitutionen erhalten. Darüber hinaus bieten auch regionale Wirtschaftsförderungen und Kammern Unterstützung und Beratung für kleine Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit. **
-
Welche Förderungsmöglichkeiten stehen kleinen Unternehmen in Bezug auf Technologie, Innovation und Nachhaltigkeit zur Verfügung?
Kleine Unternehmen können Fördermittel von staatlichen Stellen, wie dem Bundesministerium für Wirtschaft und Energie, beantragen, um ihre Technologie und Innovation zu verbessern. Zudem gibt es Förderprogramme von regionalen Wirtschaftsförderungen und Kammern, die kleinen Unternehmen finanzielle Unterstützung für nachhaltige Projekte bieten. Auch private Investoren und Venture-Capital-Firmen können kleinen Unternehmen dabei helfen, ihre technologischen und nachhaltigen Initiativen zu finanzieren. Darüber hinaus können kleine Unternehmen auch von steuerlichen Anreizen und Zuschüssen profitieren, die speziell für Technologie- und Nachhaltigkeitsprojekte zur Verfügung stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.